外壁塗装は火災保険で無料になる?適用条件と申請手順を解説
この記事の要点
- 経年劣化の外壁塗装は対象外で、台風など突発的な自然災害の損害のみが対象
- 申請期限は被災日から3年以内だが、時間が経つほど因果関係の証明が難航する
- 「実質無料」を謳う悪質業者に注意し、保険金確定後に工事契約を結ぶことが重要
外壁塗装の費用を火災保険で全額まかなえるのか、自己負担を減らす方法を知りたいとお考えではないでしょうか。結論から言えば、経年劣化による外壁塗装に火災保険は使えませんが、台風や雹(ひょう)などの自然災害によって外壁や付帯部が破損した場合は、復旧工事の一環として保険金が認められる可能性があります。
自然災害による損害と認められれば、修繕工事の足場代や外壁の補修費用として数十万円から100万円前後の給付金を受け取れるケースもあります。しかし、制度の仕組みを誤認したまま申請したり、悪質なリフォーム業者と契約したりすると、保険金の受取拒否や高額な解約料トラブルに発展しかねません。本記事では、火災保険の適用基準、申請の流れ、よくあるトラブル事例を分かりやすく整理します。
火災保険で外壁塗装ができる条件と補償範囲
火災保険の適用条件や消費者トラブルの現状については、国民生活センターでも注意喚起や各種事例が公表されています。
火災保険は「住宅が災害によって受けた損害を原状回復するための保険」です。そのため、年月の経過とともに生じたチョーキング(白亜化現象)や細かなヘアクラック、汚れを塗り直す通常のメンテナンス工事には適用されません。火災保険の対象となるのは、突発的かつ予測不能な自然災害による破損が明確である場合に限られます。
適用される主な自然災害(風災・雹災・雪災)
外壁やその周辺設備に対して保険金が支払われる主な補償項目は次の3つです。
- 風災: 台風や竜巻、突風などにより、飛来物が外壁に衝突して破損した、または屋根材や雨どいが吹き飛ばされた損害
- 雹(ひょう)災・霰(あられ)災: 降雹によって外壁材に穴が空いた、ひび割れた損害
- 雪災: 大雪の重みや落雪によって外壁や雨どい、ベランダなどが破損・変形した損害
一般的な火災保険契約では、最大瞬間風速が秒速20メートル以上の風によって生じた被害が風災の基準とされることが多く見られます。地震による外壁のひび割れや倒壊は、火災保険単独では補償されず、別途「地震保険」の契約が必要です。
経年劣化が対象外となる理由
外壁材や塗膜は、日光の紫外線や雨風にさらされることで10年から15年程度で自然に劣化します。このような時間の経過に伴う自然消耗・劣化は保険事故に該当しません。
保険会社は申請を受けると、専門の「損害保険登録鑑定人」を派遣して被害状況を調査します。調査員はひび割れの断面や破損の周囲を詳細に確認するため、自然災害による突発的な傷なのか、年月の経過による劣化なのかを高精度で判定します。経年劣化を自然災害と偽って申請することは不正請求にあたり、契約解除や保険金の返還請求につながるため絶対に行ってはなりません。
20万円の免責金額・フランチャイズ方式の確認
保険契約の内容によっては、損害額が一定額を超えないと給付されない条件が設定されています。特に注意が必要なのが「免責金額」の仕組みです。
- 損害額20万円以上で全額支給(フランチャイズ方式): 古いタイプの火災保険に多い契約です。損害見積額が20万円未満の場合は自己負担となり保険金は支払われませんが、20万円以上に達すると見積全額を上限に支給されます。
- 免責金額方式(自己負担方式): 設定した自己負担額(例:3万円、5万円など)を差し引いた残額が給付される契約です。
足場の設置費用は数十万円程度かかることが多いため、外壁の部分補修であっても足場代を含めることで20万円の基準を超えるケースは珍しくありません。ご自身が加入している保険証券の免責規定を確認しておくことが重要です。
火災保険を活用した外壁塗装の申請手順
火災保険の申請は、保険契約者本人が直接保険会社または代理店に対して行うのが原則です。代行業者が代理で申請することは約款上認められていない場合が多いため、正規の流れを把握しておきましょう。
手順1:被害箇所の確認と写真撮影
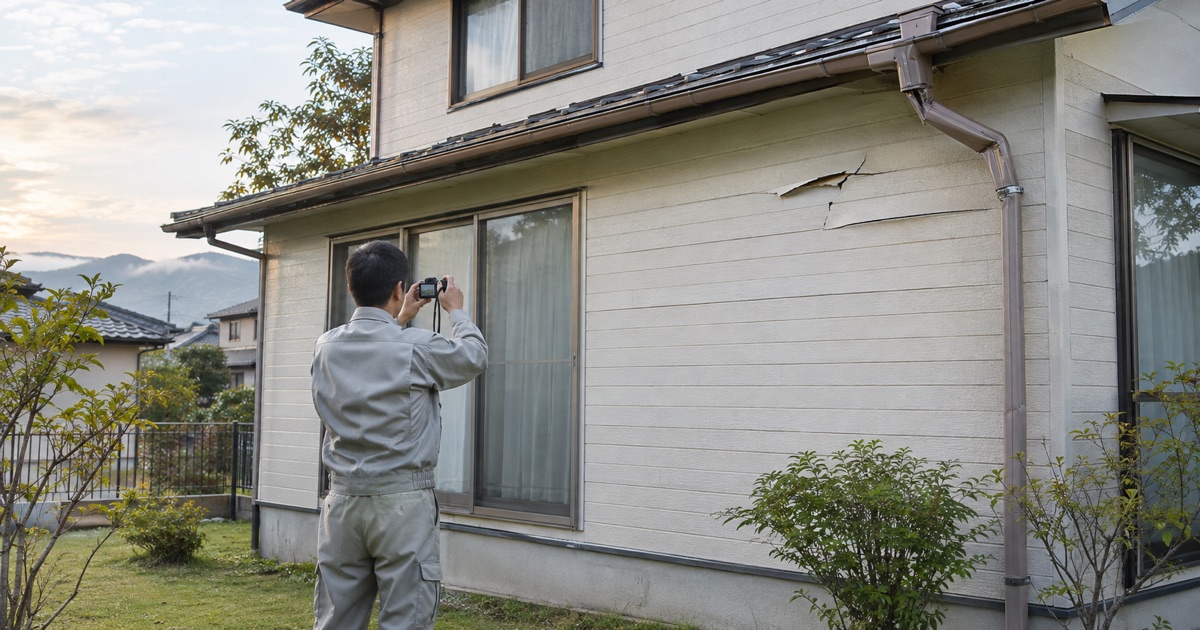
台風や豪雨の通過後、外壁に目立つ破損や剥がれ、雨どいの破損がないかを確認します。安全に撮影できる範囲で、破損箇所のアップ写真と建物全体における位置関係がわかる全景写真を複数枚撮影しておきます。高所など危険な場所の確認は無理に行わず、点検を依頼できる専門業者に任せましょう。
手順2:塗装・補修業者への相見積もりと修繕見積書の取得
信頼できる外壁塗装業者に連絡し、現況の現地調査を依頼します。保険会社へ提出するために、以下の書類を作成してもらいます。
- 工事見積書: 災害によって破損した箇所の復旧工事費用が細かく明記されたもの(「一式」表記ではなく部位ごとの単価記載)
- 被害状況報告書(写真付き): どの部分がどのような災害で傷んだのかを客観的に示す資料
手順3:保険会社への連絡と必要書類の提出
加入している損害保険会社または保険代理店に事故報告を行います。「いつ・どのような原因で・どこが破損したか」を伝えると、保険金請求書が郵送またはWeb経由で案内されます。必要事項を記入し、業者から受け取った見積書・被災写真を同封して提出します。
手順4:保険鑑定人による現地調査と認定
提出された書類をもとに、保険会社側の鑑定人が現地を訪問して調査を行う場合があります。申請内容と実際の損害が一致しているか、自然災害によるものかを鑑定人が判断し、認められた金額が保険金として確定します。
手順5:保険金の入金と工事着工
保険金の支払い決定通知が届き、指定口座に保険金が振り込まれます。支給額が確定した段階で、施工業者と正式な工事請負契約を結び、修繕および外壁塗装工事をスタートさせます。保険金の確定前に着工してしまうと、想定より支給額が少なかった場合に全額自己負担となるリスクがあるため、必ず入金や認定額を確認してから契約・着工することが基本です。
見積もりを取る前に、その業者を選んでよいかが3分でわかります。地域の許可業者数と、確認すべき6項目をお出しします。
業者選びを無料で診断 →よくあるトラブルと悪質な「申請代行業者」の手口
火災保険をめぐるトラブルの相談件数は近年増加傾向にあります。「保険を使えば実質ゼロ円で外壁塗装ができる」と近づいてくる業者には十分な警戒が必要です。
「自己負担ゼロ」「実質無料」を強調する訪問販売
「近所で工事をしており、お宅の屋根や外壁が傷んでいるのが見えた」「今なら火災保険を使って完全無料で塗り替えができる」と突然訪問してくる業者の勧誘には注意してください。保険金がいくら下りるかは保険会社の鑑定を経て初めて決定するものであり、業者が事前に全額無料を約束することは不可能です。
強引に契約を迫られ、実際には保険金が一部しか下りなかった場合、差額の数十万円から百万円以上を請求されるケースがあります。
法外な成功報酬を請求する申請代行トラブル
「保険金請求の手続きをすべて代行する」と持ちかけ、受け取った保険金の30%から50%程度を高額なコンサルティング料や手数料として請求する手口も存在します。火災保険の書類提出自体は契約者本人が簡単に進められる手続きであり、高額な報酬を支払ってまで代行を頼む合理的な理由はありません。
解約時の違約金トラブル
申請代行業者や一部のリフォーム業者と「保険金が下りたら工事を行う」という前提で契約書を取り交わしたものの、保険金の給付額に納得がいかず工事をキャンセルしようとすると、受取保険金の数十パーセントに相当する高額な解約違約金を請求されるトラブルが発生しています。契約を結ぶ前に、解約時の条件がどのように記載されているかを必ず書面で確認してください。
火災保険を適用する際の重要な注意点
制度を正しく利用し、損害を適切にカバーするために知っておくべき注意点をまとめました。
申請期限は被害発生から3年以内
保険法第95条により、保険給付を請求する権利は「災害が発生した日」から3年間で時効を迎えます。数年前の大型台風で被災した箇所であっても、3年以内であれば申請自体は可能です。ただし、被災から時間が経過するほど、自然災害による破損なのか、その後の経年劣化によるものなのかの因別が難しくなり、審査で否認される可能性が高くなります。被害に気づいたらできる限り速やかに申請しましょう。
外壁全体の全額塗装が認められるわけではない
火災保険の基本原則は「損害を受けた箇所の原状復旧」です。たとえば、飛来物で外壁の1面の一部が破損した場合、補償の対象となるのはその面の補修および部分的な再塗装費用です。破損していない面を含む「家全体の塗り替え費用」が全額認められることは原則としてありません。
ただし、外壁補修を行うために組んだ仮設足場を利用して、自己負担金を足すことで家全体の全面塗装を同時に実施することは合理的かつ一般的な手法です。足場を2回組む費用を浮かせられるため、賢く活用すれば総合的なリフォーム支出を抑えることにつながります。
確実な補修と塗装を行うための業者選び
火災保険を適切に活用して外壁塗装を行うためには、保険申請の知識を持ちつつ、適正な施工を行う地域密着型の信頼できる業者を選ぶことが欠かせません。
複数社から見積もり(相見積もり)を取り、災害箇所の修繕費用と通常メンテナンス塗装の費用が明確に切り分けられているかを確認しましょう。虚偽の理由で保険金を請求させようとする業者や、強引に契約を急がせる業者は避け、住まいの耐久性を長期的に維持できる工事計画を立てることが重要です。
よくある質問
- Q. 外壁塗装に火災保険は本当に使えますか?
- A. 自然災害による破損箇所の原状復旧工事であれば対象となります。ただし、経年劣化による色あせやチョーキング、通常劣化の塗り替え費用は全額自己負担となります。
- Q. 火災保険を申請すると翌年の保険料は上がりますか?
- A. 火災保険は自動車保険のような等級制度がないため、給付金を受け取っても翌年の保険料が高くなることはありません。条件を満たしていれば何度でも申請可能です。
- Q. 業者に「自己負担ゼロで工事できる」と言われましたが本当ですか?
- A. 全額無料になる保証はありません。保険金の支給額は保険会社の審査によって決まるため、見積全額が認定されない場合、不足分は自己負担となります。契約前に慎重な確認が必要です。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。